Taxation
GST Invoice Rules 2026: नियम, Format और बनाने का तरीका
भारत में GST Invoice बनाने के नियम क्या हैं, कौन से विवरण अनिवार्य हैं, और VyapRise पर सही बिल कैसे बनाएं (Free प्लान पर मासिक सीमा तक) — पूरी जानकारी।
संक्षेप में
GST Invoice (Tax Invoice) वह कानूनी दस्तावेज़ है जो रजिस्टर्ड व्यापारी टैक्सेबल बिक्री पर जारी करता है। CGST Rule 46 के अनुसार इसमें विक्रेता और (B2B में) ख़रीदार का GSTIN, अधिकतम 16 अक्षर का लगातार इनवॉइस नंबर, तारीख, टर्नओवर के हिसाब से 4 या 6 अंकों का HSN, टैक्सेबल वैल्यू, टैक्स की दर और रकम, प्लेस ऑफ सप्लाई और हस्ताक्षर होने ज़रूरी हैं।
- इनवॉइस नंबर लगातार, वित्तीय वर्ष में यूनीक और अधिकतम 16 अक्षर का हो; इसमें सिर्फ़ अक्षर, अंक, हाइफ़न (-) और स्लैश (/) चल सकते हैं।
- पिछले वर्ष का टर्नओवर ₹5 करोड़ तक हो तो B2B बिल पर कम से कम 4 अंक का HSN; ₹5 करोड़ से ज़्यादा हो तो हर बिल पर 6 अंक।
- अनरजिस्टर्ड ग्राहक के बिल की टैक्सेबल वैल्यू ₹50,000 या ज़्यादा हो तो उसका नाम, पता, डिलीवरी का पता और राज्य का नाम व कोड लिखना ज़रूरी है।
- माल का बिल माल भेजते समय या उससे पहले बनता है; सेवा का बिल सेवा देने के 30 दिन के अंदर (बैंक, बीमा, NBFC के लिए 45 दिन)।
- किसी भी वर्ष (2017-18 से) टर्नओवर ₹5 करोड़ से ऊपर गया हो तो B2B बिल E-Invoice के रूप में IRP पर रिपोर्ट करने होते हैं; ₹10 करोड़ या उससे ज़्यादा वालों को बिल की तारीख से 30 दिन के अंदर।
GST Invoice क्या होता है?
GST Invoice (Tax Invoice) वह कानूनी दस्तावेज़ है जो रजिस्टर्ड व्यापारी (Registered GST Taxpayer) माल या सेवा बेचने पर ग्राहक को जारी करता है, जब उस पर GST लगता है।
यह दो काम करता है। ग्राहक को बताता है कि उसे कितना देना है। और रजिस्टर्ड ख़रीदार के लिए यही वह दस्तावेज़ है जिस पर वह इनपुट टैक्स क्रेडिट (ITC) लेता है। इसीलिए फ़ॉर्मेट मायने रखता है — गलत GSTIN, गलत प्लेस ऑफ सप्लाई या टूटी नंबर सीरीज़ से ख़रीदार का ITC अटक सकता है।
इसके नियम CGST Rules के Rule 46 में हैं।
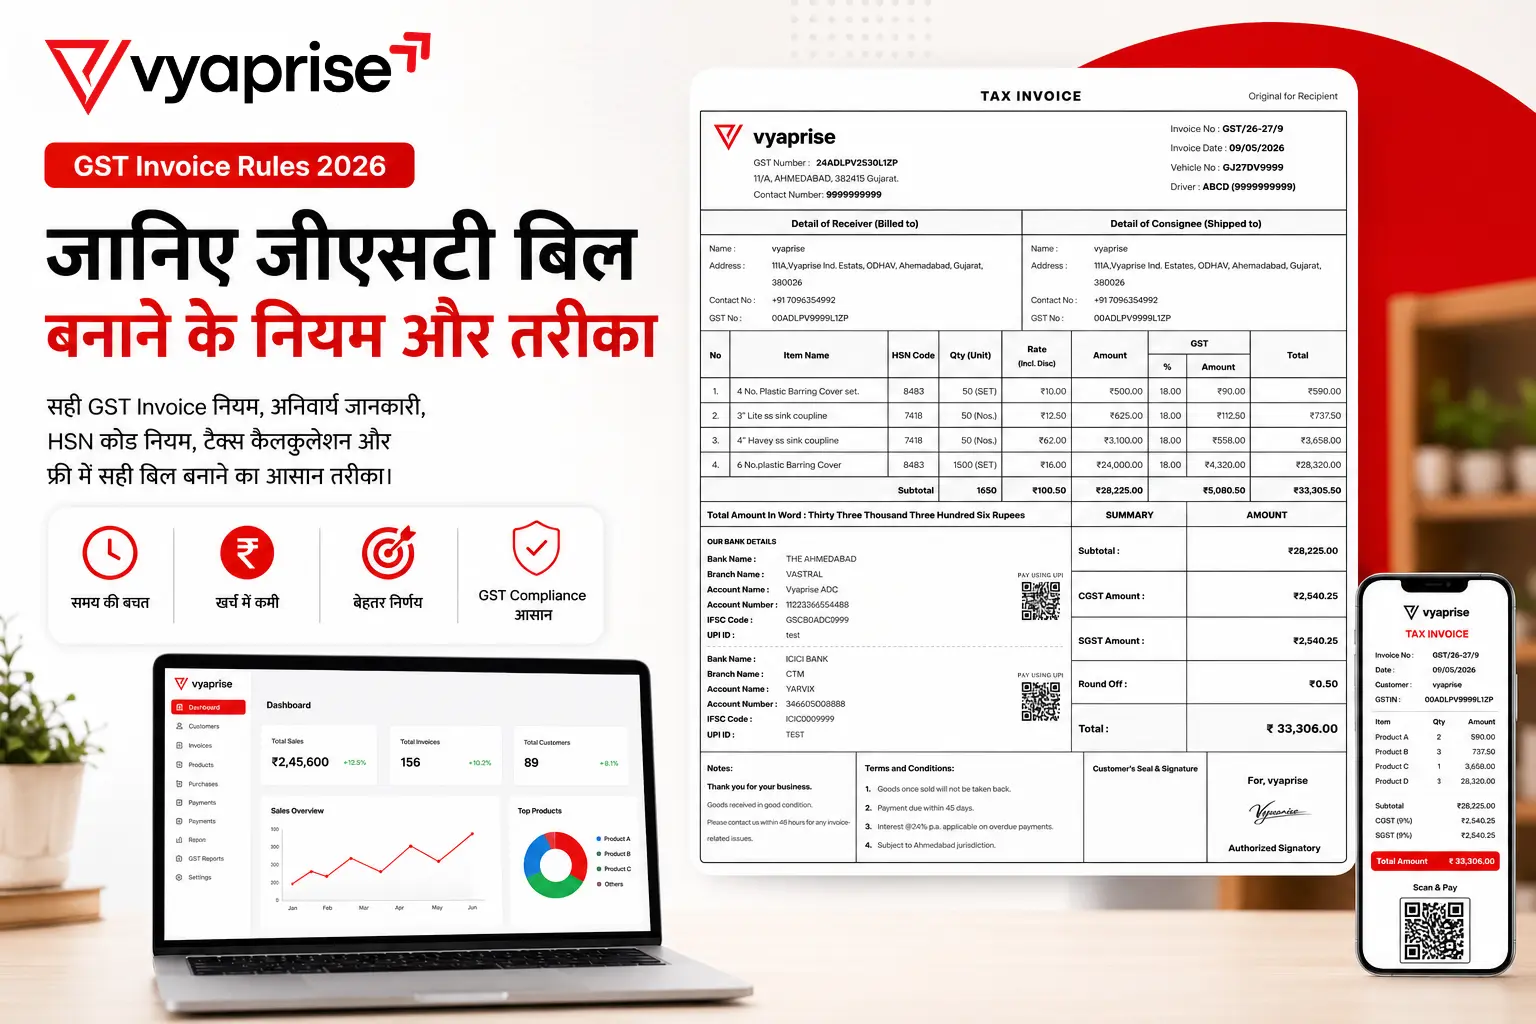
Tax Invoice के अनिवार्य विवरण (Rule 46)
| # | विवरण | ध्यान रखें |
|---|---|---|
| 1 | विक्रेता का नाम, पता, GSTIN | रजिस्ट्रेशन जैसा |
| 2 | इनवॉइस नंबर | लगातार, साल में यूनीक, अधिकतम 16 अक्षर |
| 3 | जारी करने की तारीख | |
| 4 | ख़रीदार का नाम, पता, GSTIN | B2B बिल में |
| 5 | अनरजिस्टर्ड ख़रीदार का विवरण | टैक्सेबल वैल्यू ₹50,000 या ज़्यादा हो तो नाम, पता, डिलीवरी पता, राज्य का नाम व कोड |
| 6 | HSN (माल) या SAC (सेवा) | अंक टर्नओवर पर निर्भर |
| 7 | माल या सेवा का विवरण | |
| 8 | मात्रा और यूनिट | माल के लिए |
| 9 | सप्लाई की कुल वैल्यू | |
| 10 | टैक्सेबल वैल्यू | डिस्काउंट के बाद |
| 11 | टैक्स की दर | CGST + SGST/UTGST, या IGST, और सेस अगर हो |
| 12 | टैक्स की रकम | हर टैक्स अलग |
| 13 | प्लेस ऑफ सप्लाई | दूसरे राज्य की सप्लाई में राज्य के नाम के साथ |
| 14 | डिलीवरी का पता | अगर प्लेस ऑफ सप्लाई से अलग हो |
| 15 | रिवर्स चार्ज | टैक्स रिवर्स चार्ज पर देय है या नहीं |
| 16 | हस्ताक्षर | या डिजिटल हस्ताक्षर |
इनवॉइस नंबर के नियम
- अधिकतम 16 अक्षर।
- सिर्फ़ अक्षर, अंक, हाइफ़न (-) और स्लैश (/)। स्पेस या # जैसे निशान नहीं।
- लगातार — बीच में ऐसी खाली जगह नहीं जिसका हिसाब न हो।
- वित्तीय वर्ष में यूनीक — ज़्यादातर लोग 1 अप्रैल से नई सीरीज़ शुरू करते हैं।
- एक या ज़्यादा सीरीज़ चल सकती हैं।
| नंबर | सही/गलत | क्यों |
|---|---|---|
INV/26-27/0001 |
सही | 14 अक्षर, सिर्फ़ मान्य निशान |
26-27/A/1024 |
सही | अलग सीरीज़ (A) भी चलेगी |
INV 0001 |
गलत | स्पेस मान्य नहीं |
VR#2026-27/000001 |
गलत | # मान्य नहीं, और 17 अक्षर |
HSN और SAC कोड के अंक
| पिछले वित्तीय वर्ष का टर्नओवर | B2B बिल | B2C बिल |
|---|---|---|
| ₹5 करोड़ तक | कम से कम 4 अंक | वैकल्पिक |
| ₹5 करोड़ से ज़्यादा | 6 अंक | 6 अंक |
सेवाओं के लिए SAC कोड पर यही नियम है।
GST दरों पर एक ज़रूरी बात: 22 सितंबर 2025 से GST की दरें बदली गईं। ज़्यादातर माल अब 5% या 18% की दर में है, और कुछ चुनिंदा चीज़ें ऊँची (40%) दर में। अगर आपके आइटम की दर उससे पहले सेट की गई थी, तो उसे ताज़ा अधिसूचना या अपने CA से एक बार ज़रूर मिलाएँ।
बिल की कितनी कॉपी?
- माल — तीन कॉपी: Original for Recipient (ग्राहक), Duplicate for Transporter (ट्रांसपोर्टर), Triplicate for Supplier (आप)।
- सेवा — दो कॉपी: Original for Recipient और Duplicate for Supplier।
बिल कब जारी करना है
| सप्लाई | समय-सीमा |
|---|---|
| माल जो भेजा जाता है | माल रवाना होने से पहले या उसी समय |
| माल जो भेजा नहीं जाता | ग्राहक को देने से पहले या उसी समय |
| सेवाएँ | सेवा देने के 30 दिन के अंदर |
| बैंक, बीमा, NBFC की सेवाएँ | 45 दिन के अंदर |
अगर माल बिना बिक्री के जा रहा है — जॉब वर्क, अप्रूवल या उसी GSTIN के एक गोदाम से दूसरे में — तो टैक्स इनवॉइस नहीं, डिलीवरी चालान बनता है। दूसरे राज्य की अपनी ब्रांच (दूसरे GSTIN) को माल भेजना सप्लाई माना जाता है, वहाँ टैक्स इनवॉइस बनेगा।
एक उदाहरण: ₹50,000 से ऊपर का B2C बिल
गुजरात की एक दुकान एक अनरजिस्टर्ड ग्राहक को एक इलेक्ट्रॉनिक्स आइटम ₹61,360 (टैक्स सहित) में बेचती है। मान लीजिए दर 18% है।
- टैक्सेबल वैल्यू: ₹61,360 × 100 ÷ 118 = ₹52,000
- CGST 9%: ₹4,680
- SGST 9%: ₹4,680
- कुल: ₹61,360
टैक्सेबल वैल्यू ₹50,000 से ज़्यादा है, इसलिए यह बिल सिर्फ़ “Cash” लिखकर नहीं बन सकता। बिल पर ग्राहक का नाम, पता, डिलीवरी का पता और राज्य का नाम व कोड (गुजरात — 24) लिखना ज़रूरी है। ग्राहक रजिस्टर्ड नहीं है, इसलिए GSTIN नहीं लिखा जाएगा।
अगर यही ग्राहक राजस्थान में डिलीवरी माँगता, तो प्लेस ऑफ सप्लाई राजस्थान होता और ₹9,360 का टैक्स IGST के रूप में लगता।
Tax Invoice, Bill of Supply और दूसरे दस्तावेज़
| दस्तावेज़ | कब इस्तेमाल होता है |
|---|---|
| Tax Invoice | रेगुलर रजिस्टर्ड व्यापारी की टैक्सेबल बिक्री |
| Bill of Supply | कम्पोजिशन डीलर, या छूट वाला माल/सेवा — GST नहीं लगता |
| Receipt Voucher | सप्लाई से पहले एडवांस मिलने पर (Rule 50) |
| Credit / Debit Note | जारी बिल की वैल्यू घटाने या बढ़ाने पर |
| Delivery Challan | बिना बिक्री के माल की आवाजाही (Rule 55) |
| Proforma Invoice | GST दस्तावेज़ नहीं — ऑफ़र या एडवांस की माँग |
Tax Invoice और Bill of Supply का पूरा फ़र्क इस लेख में है।
E-Invoice कहाँ लागू होता है
अगर 2017-18 से किसी भी वित्तीय वर्ष में आपका aggregate turnover ₹5 करोड़ से ज़्यादा रहा है, तो आपके B2B बिल, एक्सपोर्ट और SEZ सप्लाई Invoice Registration Portal (IRP) पर E-Invoice के रूप में रिपोर्ट होने ज़रूरी हैं। IRP एक IRN और साइन किया हुआ QR कोड देता है, जो बिल पर छपता है। जिनका टर्नओवर ₹10 करोड़ या ज़्यादा है, उन्हें हर E-Invoice बिल की तारीख से 30 दिन के अंदर रिपोर्ट करना होता है — उसके बाद पोर्टल स्वीकार नहीं करता।
E-Invoice ऊपर के विवरण नहीं बदलता, सिर्फ़ बिल की पुष्टि का तरीका बदलता है। विस्तार E-Invoice और E-Way Bill का अंतर में है।
आम गलतियाँ जिनसे ख़रीदार का ITC अटकता है
- गलत या छूटा हुआ ख़रीदार का GSTIN — बिल उसके GSTR-2B में नहीं दिखता।
- दूसरे राज्य की बिक्री पर CGST + SGST, या अपने राज्य में IGST।
- नियम तोड़ता नंबर — बहुत लंबा, स्पेस वाला, या उसी साल दोहराया हुआ।
- डिस्काउंट से पहले की वैल्यू पर टैक्स।
- बिल गलत महीने के GSTR-1 में — ख़रीदार को देर से दिखता है।
- पुरानी GST दर — 2025 के बदलाव के बाद आइटम की दर अपडेट न करना।
VyapRise में नियमों के हिसाब से बिल
VyapRise में Sale Invoices से बना हर बिल अपनी सीरीज़ का अगला नंबर लेता है, और वही नंबर दोबारा नहीं बन सकता। प्लेस ऑफ सप्लाई से CGST + SGST या IGST चुना जाता है, टैक्स डिस्काउंट के बाद की वैल्यू पर लगता है, और HSN आइटम से आता है। प्रिंट में 1 से 3 कॉपी (Original, Duplicate…) निकलती हैं। कंपनी का GST प्रकार कम्पोजिशन हो तो बिल अपने-आप “Bill of Supply” बनता है, बिना टैक्स के। एक्सपोर्ट और SEZ बिल भी बनते हैं।
जो अभी नहीं है, वह भी जान लें: E-Invoice (IRN) सॉफ़्टवेयर से नहीं बनता, और रिवर्स चार्ज वाला बिल बनाने का विकल्प फ़ॉर्म पर नहीं है। सेल्स इनवॉइस Free प्लान पर भी बनते हैं (मासिक सीमा के साथ); GSTR-1 और HSN सारांश की रिपोर्ट Pro में है।
एक बिल अभी बनाना है तो फ्री GST इनवॉइस जेनरेटर से बिना साइन-अप के PDF बनाइए।
यह लेख सामान्य जानकारी के लिए है। GST के नियम और दरें अधिसूचनाओं से बदलते रहते हैं — अपने कारोबार पर लागू नियम अपने CA से एक बार ज़रूर पुष्ट कर लें।
VyapRise में यह काम कैसे होता है
लगातार और लॉक नंबर
हर सीरीज़ का अगला नंबर अपने-आप लगता है और वही नंबर दोबारा नहीं बन सकता; प्रीफ़िक्स आप Document Prefixes में तय करते हैं।
सही टैक्स, सही वैल्यू
प्लेस ऑफ सप्लाई से CGST + SGST या IGST, और टैक्स डिस्काउंट के बाद की टैक्सेबल वैल्यू पर — हर आइटम का HSN आइटम से।
Original, Duplicate, Triplicate
प्रिंट में 1 से 3 कॉपी, हर कॉपी पर उसका नाम; कम्पोजिशन कंपनी के लिए अपने-आप 'Bill of Supply'।
अक्सर पूछे जाने वाले प्रश्न
GST Invoice नंबर में कितने अक्षर हो सकते हैं?
अधिकतम 16 अक्षर, जिनमें सिर्फ़ अंग्रेज़ी अक्षर, अंक, हाइफ़न (-) और स्लैश (/) हों। नंबर लगातार हो और उसी वित्तीय वर्ष में दोहराया न जाए। 'INV/26-27/0001' जैसा प्रीफ़िक्स इस सीमा में आ जाता है।
क्या GST बिल पर हस्ताक्षर ज़रूरी हैं?
हाँ, विक्रेता या उसके अधिकृत व्यक्ति के हस्ताक्षर या डिजिटल हस्ताक्षर ज़रूरी हैं। IT Act के तहत इलेक्ट्रॉनिक रूप से जारी इनवॉइस (जैसे E-Invoice) पर हस्ताक्षर की ज़रूरत नहीं होती।
B2C बिल पर HSN कोड लिखना ज़रूरी है?
अगर पिछले वर्ष का aggregate turnover ₹5 करोड़ तक है, तो B2C बिल पर HSN लिखना वैकल्पिक है। ₹5 करोड़ से ज़्यादा टर्नओवर पर B2C बिल पर भी 6 अंक का HSN ज़रूरी है। GSTR-1 में HSN सारांश B2B और B2C के लिए अलग दिखाना होता है, इसलिए हर बिल पर HSN रखना वैसे भी आसान रहता है।
क्या एक से ज़्यादा इनवॉइस सीरीज़ रख सकते हैं?
हाँ। Rule 46 एक या ज़्यादा सीरीज़ की इजाज़त देता है — जैसे हर गोदाम, काउंटर या बिक्री के प्रकार की अलग सीरीज़। हर सीरीज़ अपने आप में लगातार और वित्तीय वर्ष में यूनीक होनी चाहिए।
Tax Invoice और Bill of Supply में क्या फ़र्क है?
Tax Invoice पर GST लगता है। Bill of Supply तब बनता है जब GST नहीं लगाया जा सकता — कम्पोजिशन डीलर की बिक्री पर, या छूट (Exempt) वाले माल और सेवा पर। इसमें ज़्यादातर विवरण वही होते हैं, बस टैक्स की रकम नहीं होती।
रद्द किए गए बिल का क्या करें?
बिल को मिटाएँ नहीं और उसका नंबर दोबारा इस्तेमाल न करें। उसे 'Cancelled' के रूप में रिकॉर्ड में रखें। GSTR-1 के दस्तावेज़ सारांश (Documents Issued) में रद्द बिलों की गिनती अलग से बताई जाती है।